Đăng Ký Người Phụ Thuộc Ở Việt Nam Giảm Thuế Tại Nhật Như Thế Nào? Hướng Dẫn Thực Tế Từ Hải Phong Connect
Hàng tháng, khi nhận phiếu lương tại Nhật Bản, người lao động sẽ thấy một phần thu nhập bị trừ đi cho các khoản thuế và bảo hiểm bắt buộc. Tuy nhiên, pháp luật Nhật Bản cho phép người lao động giảm bớt gánh nặng tiền thuế này thông qua chế độ đăng ký người phụ thuộc (những người thân tại Việt Nam mà bạn đang gửi tiền về nuôi dưỡng).
Việc hiểu đúng và làm chuẩn thủ tục này có thể giúp bạn tiết kiệm hàng vạn Yên mỗi năm. Tại Hải Phong Connect, bên cạnh việc cung cấp đơn tuyển dụng minh bạch, không hứa hẹn thu nhập ảo hay cam kết số giờ tăng ca, chúng tôi luôn chú trọng hướng dẫn người lao động cách tối ưu hóa thu nhập hợp pháp. Bài viết này sẽ phân tích chi tiết cơ chế giảm thuế, điều kiện áp dụng và tác động thực tế lên phiếu lương của bạn dựa trên các quy định từ Cơ quan Thuế Quốc gia Nhật Bản.
1. Cơ Chế Giảm Thuế Khi Có Người Phụ Thuộc (Theo Cơ Quan Thuế Nhật Bản)
Theo quy định của Cơ quan Thuế Quốc gia Nhật Bản (NTA), thu nhập chịu thuế của bạn không phải là toàn bộ số tiền lương bạn nhận được. Thu nhập chịu thuế được tính bằng tổng thu nhập trừ đi các khoản được phép giảm trừ (như tiền đóng bảo hiểm, chi phí cơ bản, và đặc biệt là giảm trừ gia cảnh).
Khi bạn đăng ký người phụ thuộc đang sống tại Việt Nam, mức giảm trừ gia cảnh của bạn sẽ tăng lên. Kéo theo đó, thu nhập chịu thuế giảm xuống, dẫn đến số tiền thuế bạn phải nộp sẽ ít đi. Đăng ký người phụ thuộc ảnh hưởng trực tiếp đến hai loại thuế trên phiếu lương:
- Thuế thu nhập: Là khoản thuế bị khấu trừ trực tiếp hàng tháng trên phiếu lương. Vào dịp cuối năm, xí nghiệp sẽ làm thủ tục quyết toán thuế. Nếu bạn có gửi tiền về cho người phụ thuộc, xí nghiệp sẽ tính toán lại. Phần tiền thuế thu nhập đã đóng dư hàng tháng sẽ được hoàn trả lại vào tài khoản của bạn (thường vào kỳ lương tháng 12 hoặc tháng 1 năm sau).
- Thuế cư trú (Thuế thị dân): Đây là khoản thuế đóng cho địa phương nơi bạn sinh sống, bắt đầu bị trừ từ tháng 6 của năm làm việc thứ hai. Thuế cư trú được tính dựa trên thu nhập của năm trước đó. Nếu năm đầu tiên bạn đăng ký người phụ thuộc thành công, số tiền thuế cư trú bạn phải đóng trong năm thứ hai sẽ giảm đi một cách đáng kể, thậm chí có thể bằng 0 nếu số lượng người phụ thuộc đủ nhiều và thu nhập ở mức trung bình.
2. Điều Kiện Để Được Công Nhận Người Phụ Thuộc Tại Việt Nam
Không phải cứ điền tên người thân vào tờ khai là bạn sẽ được giảm thuế. Cơ quan Thuế Nhật Bản yêu cầu các bằng chứng vô cùng chặt chẽ để chống gian lận. Để một người thân ở Việt Nam được tính là người phụ thuộc, bạn cần đáp ứng đủ các tiêu chí sau:
Về mối quan hệ huyết thống:
Người phụ thuộc phải là người thân trong gia đình, bao gồm:
- Vợ/chồng (có đăng ký kết hôn hợp pháp).
- Bố mẹ đẻ, bố mẹ vợ/chồng, ông bà.
- Con cái, anh chị em ruột.
Về độ tuổi và quy định gửi tiền (Cập nhật mới):
Luật thuế Nhật Bản đã có những điều chỉnh khắt khe hơn để tránh việc chuyển tiền hình thức.
- Dưới 16 tuổi: Thường không được tính vào diện giảm trừ thuế thu nhập cá nhân tại Nhật.
- Từ 16 tuổi đến dưới 30 tuổi, và từ 70 tuổi trở lên: Cần có giấy tờ chứng minh quan hệ (sổ hộ khẩu, giấy khai sinh) và biên lai chuyển tiền ghi rõ tên người nhận.
- Từ 30 tuổi đến dưới 70 tuổi: Bắt buộc phải là du học sinh, người khuyết tật, hoặc nếu là người bình thường thì bạn phải chứng minh đã chuyển cho người đó tối thiểu 380.000 Yên/năm thì mới được công nhận là người phụ thuộc.
Về cách thức chuyển tiền:
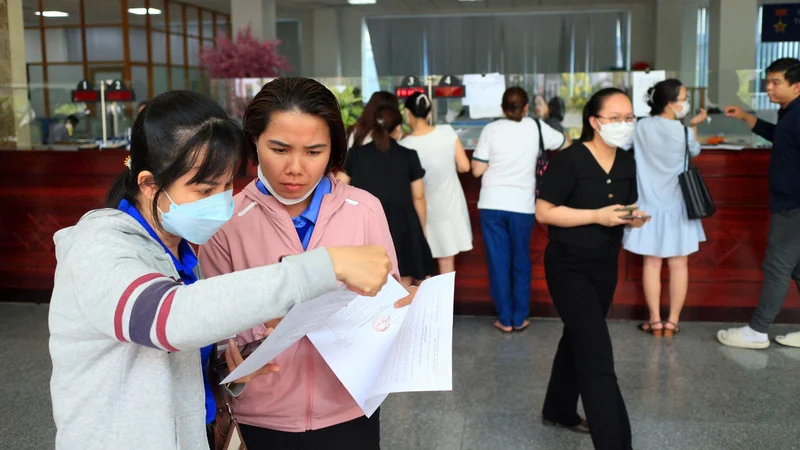
- Bắt buộc phải chuyển tiền qua các tổ chức tài chính, ngân hàng, hoặc công ty chuyển tiền quốc tế hợp pháp.
- Nguyên tắc 1-1: Bạn đăng ký 2 người phụ thuộc (ví dụ bố và mẹ) thì phải có 2 biên lai chuyển tiền ghi tên người nhận riêng biệt (một hóa đơn tên bố, một hóa đơn tên mẹ). Tuyệt đối không được chuyển gộp một cục tiền cho một người rồi khai cho nhiều người.
3. Bảng Tính Giả Định: Tác Động Của Người Phụ Thuộc Lên Phiếu Lương
Để dễ hình dung, hãy cùng so sánh mức thuế phải đóng của hai người lao động có cùng mức lương nhưng khác nhau về số lượng người phụ thuộc.
Lưu ý quan trọng: Số liệu trong bảng dưới đây là giả định tại thời điểm tháng 9/2026, được tính toán dựa trên khung thuế suất tham khảo từ Cơ quan Thuế Quốc gia Nhật Bản (NTA). Mức lương cơ bản dùng để minh họa không bao gồm tiền làm thêm giờ. Trên thực tế, mỗi xí nghiệp sẽ có hợp đồng và mức lương tối thiểu vùng khác nhau. Hải Phong Connect không sử dụng bảng này để cam kết hay hứa hẹn bất kỳ mức thu nhập cố định nào.
Tình huống giả định: Hai người lao động đều có mức lương cơ bản 180.000 Yên/tháng (Chưa trừ bảo hiểm, không có tăng ca). Đang ở năm làm việc thứ 2 (bắt đầu phát sinh thuế cư trú).
| Hạng mục so sánh | Lao động A (Không đăng ký người phụ thuộc) | Lao động B (Đăng ký 2 người phụ thuộc – Bố & Mẹ) | Ghi chú / Căn cứ pháp lý |
| Lương cơ bản hàng tháng | 180.000 JPY | 180.000 JPY | Giả định mức lương chưa trừ chi phí. |
| Các loại Bảo hiểm (Y tế, Hưu trí, Việc làm) | Khoảng 26.000 JPY | Khoảng 26.000 JPY | Trích theo tỷ lệ quy định của MHLW & Japan Pension. Không đổi dù có người phụ thuộc hay không. |
| Thuế Thu nhập (Tạm thu hàng tháng) | Khoảng 3.500 JPY | Khoảng 1.200 JPY | Thuế giảm nhờ khoản giảm trừ gia cảnh (Theo NTA). |
| Thuế Cư trú (Đóng từ năm thứ 2) | Khoảng 7.000 JPY | 0 JPY (Được miễn) | Do thu nhập chịu thuế của B đã giảm dưới ngưỡng phải đóng thuế cư trú địa phương. |
| Tổng Thuế phải đóng/tháng | 10.500 JPY | 1.200 JPY | |
| Tiền tiết kiệm được nhờ giảm thuế | – | 9.300 JPY/tháng | Tương đương tiết kiệm được hơn 111.000 JPY/năm. |
Như vậy, trên cùng một đơn tuyển thật và cùng một mức lương cơ bản, người lao động biết cách làm thủ tục đăng ký người phụ thuộc sẽ giữ lại được nhiều tiền hơn trong tài khoản thực lĩnh của mình, hoàn toàn hợp pháp.
4. Minh Bạch Đơn Tuyển Và Hỗ Trợ Tại Hải Phong Connect
Nhiều ứng viên khi tìm hiểu chương trình đi Nhật thường chỉ quan tâm đến con số “lương cơ bản” mà bỏ qua các khoản khấu trừ thuế, dẫn đến việc bị hụt hẫng khi cầm phiếu lương thực tế.
Tại Hải Phong Connect, chúng tôi thay đổi cách tiếp cận đó bằng sự thật và số liệu:
- Phân tích đơn tuyển thật: Trước khi đăng ký thi tuyển, ứng viên sẽ được xem trực tiếp đơn tuyển dụng gốc. Chúng tôi sẽ giải thích rõ mức lương, ước tính các khoản khấu trừ bảo hiểm, thuế (trong trường hợp chưa có người phụ thuộc) để tính ra mức thực lĩnh tối thiểu.
- Không hứa hẹn tăng ca: Thu nhập tăng thêm từ làm ngoài giờ phụ thuộc hoàn toàn vào đơn hàng và tình hình kinh doanh của xí nghiệp. Chúng tôi tuyệt đối không vẽ ra viễn cảnh “làm thêm 50 tiếng/tháng” để chốt đơn.
- Hỗ trợ giấy tờ bài bản: Học viên của Hải Phong Connect sẽ được hướng dẫn cách xin giấy xác nhận quan hệ gia đình, dịch thuật công chứng sang tiếng Nhật ngay từ Việt Nam. Khi sang Nhật, bạn chỉ cần nộp hồ sơ này cùng biên lai chuyển tiền cho xí nghiệp vào đợt quyết toán thuế cuối năm một cách dễ dàng.
5. 5 Câu Hỏi Thường Gặp (FAQ) Về Đăng Ký Người Phụ Thuộc
1. Tôi nhờ bạn bè mang tiền mặt về Việt Nam đưa cho bố mẹ thì có được tính để giảm thuế không?
Hoàn toàn không. Cơ quan Thuế Nhật Bản chỉ chấp nhận các giao dịch có giấy tờ chứng minh dòng tiền rõ ràng từ Nhật Bản về Việt Nam. Bạn bắt buộc phải sử dụng các dịch vụ chuyển tiền quốc tế hợp pháp như DCOM, SBI, Smiles hoặc chuyển khoản ngân hàng và giữ lại biên lai.
2. Đăng ký người phụ thuộc để giảm thuế thì sau này tiền Nenkin (Bảo hiểm hưu trí) lấy về có bị ít đi không?
Việc đăng ký người phụ thuộc và việc đóng tiền Nenkin là hai hệ thống hoàn toàn độc lập. Đăng ký người phụ thuộc chỉ làm giảm Thuế thu nhập và Thuế cư trú. Khoản tiền đóng Bảo hiểm hưu trí (Nenkin) của bạn hàng tháng vẫn giữ nguyên, do đó số tiền Nenkin bạn xin hoàn lại từ Japan Pension Service sau khi về nước không hề bị ảnh hưởng.
3. Tôi có 3 người phụ thuộc, tôi gom tiền chuyển 1 lần cho mẹ tôi nhận thì có được tính cho cả 3 người không?
Không được. Theo quy định của Cơ quan Thuế, mỗi người phụ thuộc phải có biên lai chuyển tiền đứng tên riêng người đó. Nếu bạn muốn đăng ký 3 người (bố, mẹ, em trai), bạn phải thực hiện 3 lệnh chuyển tiền riêng biệt cho 3 người nhận khác nhau.
4. Thủ tục đăng ký người phụ thuộc được xí nghiệp thực hiện vào thời gian nào trong năm?
Thủ tục này thường được thực hiện vào dịp Quyết toán thuế cuối năm (khoảng tháng 11 hoặc tháng 12 hàng năm). Bộ phận nhân sự của xí nghiệp sẽ phát cho bạn tờ khai, bạn cần điền thông tin và nộp kèm các biên lai chuyển tiền tích lũy trong năm đó cùng bản dịch giấy tờ chứng minh quan hệ gia đình.
5. Vợ tôi cũng đang làm việc tại Nhật Bản, tôi có thể đăng ký vợ làm người phụ thuộc của tôi không?
Bạn chỉ có thể đăng ký vợ làm người phụ thuộc nếu thu nhập hàng năm của vợ bạn dưới mức quy định (thường là dưới 1.030.000 Yên/năm). Nếu vợ bạn làm việc toàn thời gian và có thu nhập vượt quá ngưỡng này, cô ấy sẽ phải tự đóng thuế và không được tính là người phụ thuộc của bạn.
BẠN CẦN KIỂM TRA ĐƠN TUYỂN VÀ TÍNH TOÁN THU NHẬP THỰC TẾ?
Hiểu luật để bảo vệ túi tiền của chính mình là hành trang quan trọng nhất trước khi sang Nhật. Đừng chọn đơn hàng dựa trên những lời hứa hẹn sáo rỗng. Hãy chọn sự minh bạch.
Hải Phong Connect sẵn sàng hỗ trợ bạn đọc hiểu đơn tuyển dụng, bóc tách các khoản khấu trừ và định hướng cách quản lý thu nhập hợp pháp tại Nhật Bản.