Thuế Thu Nhập Cá Nhân Ở Nhật Được Khấu Trừ Trên Lương Như Thế Nào?
Thuế thu nhập cá nhân ở Nhật được xí nghiệp tự động khấu trừ trực tiếp hàng tháng từ lương của người lao động theo hình thức khấu trừ tại nguồn. Mức thuế được tính dựa trên phần thu nhập chịu thuế sau khi đã trừ các khoản phụ cấp miễn thuế (như tiền đi lại) và các khoản bảo hiểm xã hội bắt buộc. Với đại đa số lao động Việt Nam, thuế suất thường ở khung thấp nhất là 5%. Đến tháng 12 hàng năm, công ty sẽ thực hiện Quyết toán thuế cuối năm để hoàn trả số thuế nộp thừa nếu người lao động có đăng ký giảm trừ người phụ thuộc.
1. Bản Chất Thuế Thu Nhập Cá Nhân Tại Nhật Bản
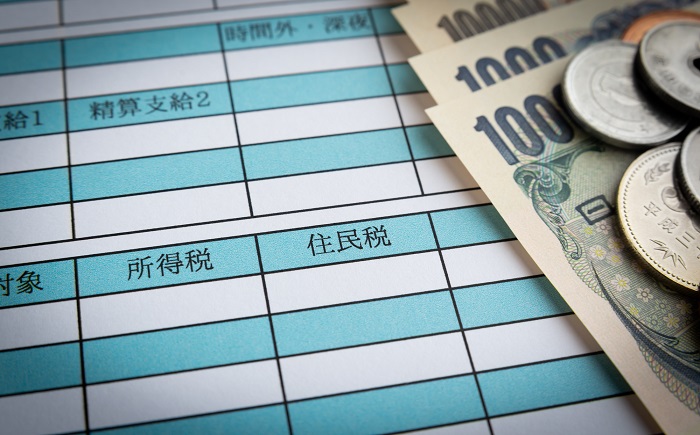
Thuế thu nhập cá nhân là khoản thuế quốc gia mà bất kỳ cá nhân nào phát sinh thu nhập hợp pháp trên lãnh thổ Nhật Bản đều có nghĩa vụ trích nộp cho Cơ quan Thuế.
Đối với người lao động Việt Nam làm việc tại Nhật Bản dưới mọi hình thức (Thực tập sinh kỹ năng, Lao động Kỹ năng đặc định, Kỹ sư hay Du học sinh làm thêm vượt khung giờ cho phép), khoản thuế này được quản lý và thu trực tiếp qua hệ thống trả lương của xí nghiệp sử dụng lao động.
Ai Là Người Phải Nộp Thuế Thu Nhập Cá Nhân?
- Lao động cư trú (Trên 1 năm tại Nhật): Nộp thuế dựa trên tổng thu nhập phát sinh cả trong và ngoài nước (đối với người cư trú vĩnh viễn) hoặc thu nhập phát sinh tại Nhật Bản.
- Mức ngưỡng khởi điểm nộp thuế: Theo quy định của Luật Thuế Nhật Bản, nếu tổng thu nhập trong năm vượt quá 1.030.000 Yên/năm (khoảng 175 triệu VNĐ), người lao động sẽ bắt buộc phải nộp thuế thu nhập cá nhân.
2. Cơ Chế Khấu Trừ Thuế Thu Nhập Cá Nhân Hàng Tháng Trực Tiếp Trên Bảng Lương
Khác với việc người lao động tự đi kê khai và nộp thuế hàng tháng, Chính phủ Nhật Bản áp dụng cơ chế Khấu trừ tại nguồn.
Bước 1: Xác Định Thu Nhập Chịu Thuế Hàng Tháng
Số tiền thuế không tính trực tiếp trên tổng số tiền ghi trên hợp đồng, mà được tính theo công thức:
| Thu nhập chịu thuế tháng = Tổng thu nhập – Phụ cấp miễn thuế – Tổng tiền đóng bảo hiểm bắt buộc |
- Khoản miễn thuế: Tiền hỗ trợ đi lại được miễn thuế theo quy định hạn mức của nhà nước.
- Các khoản bảo hiểm xã hội bắt buộc được trừ: Bảo hiểm Y tế (Kenkou Hoken), Bảo hiểm Hưu trí (Kosei Nenkin), Bảo hiểm Thất nghiệp (Koyou Hoken).
Bước 2: Áp Bảng Thuế Suất Lũy Tiến Từng Phần
Chính phủ Nhật Bản áp dụng biểu thuế lũy tiến từng phần theo khung thu nhập chịu thuế hàng năm. Tuy nhiên, đối với khoản trích hàng tháng, công ty sẽ tra bảng trích thuế theo tháng do Cơ quan Thuế phát hành.
Bảng khung thuế suất lũy tiến quy đổi theo năm cơ bản như sau:
| Khung thu nhập chịu thuế theo năm (Yên) | Thuế suất | Số tiền được trừ định mức (Yên) |
| Dưới 1.950.000 Yên | 5% | 0 Yên |
| Từ 1.950.000 đến 3.299.000 Yên | 10% | 97.500 Yên |
| Từ 3.300.000 đến 6.949.000 Yên | 20% | 427.500 Yên |
| Từ 6.950.000 đến 8.999.000 Yên | 23% | 636.000 Yên |
Thực tế: Hầu hết lao động Việt Nam mới sang Nhật có thu nhập chịu thuế hàng năm sau khi trừ bảo hiểm nằm dưới ngưỡng 1,95 triệu Yên, do đó mức thuế suất áp dụng phổ biến nhất là 5%.
3. Quyết Toán Thuế Cuối Năm Và Giảm Trừ Gia Cảnh
Do khoản thuế trích hàng tháng chỉ là số tiền ước tính tạm nộp, đến tháng 12 hàng năm, doanh nghiệp Nhật Bản có nghĩa vụ thực hiện thủ tục Quyết toán thuế cuối năm cho toàn bộ nhân viên.
Mục Đích Của Nenmatsu Chousei
- Cân đối lại chính xác tổng thu nhập thực tế đã nhận trong suốt 12 tháng (từ tháng 1 đến tháng 12).
- Tính toán lại chính xác số tiền thuế thu nhập cá nhân thực tế phải nộp.
- Xử lý chênh lệch: Nếu số tiền đã trích hàng tháng nhiều hơn số thuế thực tế phải nộp, người lao động sẽ được hoàn lại tiền thuế nộp thừa ngay vào kỳ lương tháng 12 hoặc tháng 1 năm sau.
Thủ Tục Giảm Trừ Người Phụ Thuộc
Đây là quyền lợi quan trọng giúp người lao động Việt Nam tiết giảm tối đa số thuế thu nhập phải nộp nếu có nghĩa vụ tài chính gửi tiền về phụ dưỡng gia đình.
Để được giảm trừ gia cảnh cho người thân ở Việt Nam (Bố, mẹ, vợ, chồng, con cái), người lao động cần chuẩn bị đầy đủ các giấy tờ sau cho bộ phận kế toán công ty vào đợt quyết toán thuế tháng 11 – 12:
- Tờ khai đăng ký người phụ thuộc: Điền đầy đủ thông tin nhân thân của người được phụ dưỡng.
- Giấy tờ chứng minh quan hệ nhân thân: Bản dịch thuật công chứng Sổ hộ khẩu, Giấy khai sinh hoặc Giấy đăng ký kết hôn.
- Giấy xác nhận chuyển tiền: Giấy xác nhận từ các ngân hàng hoặc dịch vụ chuyển tiền hợp pháp thể hiện bạn có gửi tiền về cho đúng tên người phụ thuộc đó trong năm.
Lưu ý theo Luật Thuế mới đối với người phụ thuộc ở nước ngoài:
Từ năm 2023, đối với người phụ thuộc từ 30 đến 69 tuổi đang sống ở nước ngoài, người lao động chỉ được áp dụng giảm trừ thuế nếu người đó thuộc một trong các trường hợp:
- Đang là du học sinh tại nước ngoài.
- Là người tàn tật, mất khả năng lao động.
- Được người lao động gửi tiền phụ dưỡng tối thiểu từ 380.000 Yên/người/năm trở lên.
4. Bảng So Sánh Thuế Thu Nhập Cá Nhân Và Thuế Cư Trú
Rất nhiều lao động Việt Nam bị nhầm lẫn giữa Thuế thu nhập cá nhân và Thuế cư trú khi nhìn vào bảng lương. Bảng so sánh dưới đây giúp phân biệt rõ 2 khoản thuế này:
| Tiêu chí | Thuế Thu Nhập Cá Nhân (Shotokuzei) | Thuế Cư Trú (Juminzei) |
| Cấp quản lý thu | Thuế Quốc gia (Do Cục Thuế Nhà nước thu). | Thuế Địa phương (Do Tỉnh/Thành phố/Quận Huyện thu). |
| Căn cứ tính thuế | Thu nhập thực tế của NĂM HIỆN TẠI. | Thu nhập thực tế của NĂM TRƯỚC ĐÓ. |
| Thời điểm phát sinh | Trừ ngay từ tháng lương đầu tiên đi làm. | Bắt đầu trừ từ tháng 6 của năm thứ 2 làm việc tại Nhật. |
| Mức thuế suất | Lũy tiến từng phần (từ 5% đến 45%). | Cố định phẳng khoảng 10% trên thu nhập chịu thuế. |
| Thủ tục quyết toán | Thực hiện vào tháng 12 hàng năm (Nenmatsu Chousei). | Tự động tính toán dựa trên kết quả của Nenmatsu Chousei. |
Câu Hỏi Thường Gặp
1. Người lao động thu nhập bao nhiêu một năm thì bắt buộc phải nộp thuế thu nhập cá nhân?
Trả lời: Thuế thu nhập cá nhân chỉ phát sinh khi tổng thu nhập trong năm (chưa trừ bảo hiểm) vượt quá 1.030.000 Yên/năm. Nếu thu nhập năm của bạn dưới mức này, bạn sẽ không phải nộp thuế thu nhập cá nhân.
2. Nếu gửi tiền về cho bố mẹ ở Việt Nam thì được giảm thuế thu nhập cá nhân như thế nào?
Trả lời: Khi bạn đăng ký người phụ thuộc (như bố, mẹ) và có chứng từ chuyển tiền hợp pháp hàng năm, khoản thu nhập chịu thuế của bạn sẽ được trừ đi một khoản định mức giảm trừ gia cảnh (thường là 380.000 Yên/người phụ thuộc). Việc này làm giảm tổng thu nhập chịu thuế, giúp số tiền thuế thực tế phải nộp giảm xuống và bạn sẽ được hoàn lại tiền thuế đã trích thừa trong đợt quyết toán thuế cuối năm.
3. Nghỉ việc giữa năm hoặc chuyển công ty thì xử lý quyết toán thuế thu nhập cá nhân ra sao?
Trả lời: Nếu bạn chuyển sang công ty mới trong năm, bạn cần xin lại Tờ phiếu thu thuế tại nguồn từ công ty cũ và nộp cho bộ phận kế toán của công ty mới để họ tổng hợp làm quyết toán thuế Nenmatsu Chousei vào cuối năm. Nếu bạn về nước hoàn toàn giữa năm mà chưa làm quyết toán thuế, bạn có thể thực hiện thủ tục tự kê khai quyết toán thuế tại Cục Thuế địa phương trước khi xuất cảnh để nhận lại số thuế nộp thừa.
| 💡 Nhắn Nhủ Đến BạnKhi cầm trên tay tờ bảng lương hàng tháng tại Nhật và thấy một khoản tiền bị trừ vào mục thuế thu nhập cá nhân (Shotokuzei), bạn đừng nên cảm thấy thất vọng hay lo lắng.Việc nộp thuế đầy đủ minh chứng cho việc bạn đang làm việc hợp pháp, có đóng góp chính đáng cho xã hội và được pháp luật Nhật Bản bảo hộ trọn vẹn mọi quyền lợi lao động. Một hồ sơ thuế sạch sẽ, minh bạch không chỉ giúp bạn yên tâm làm việc mà còn là cơ sở pháp lý quan trọng để bạn xin gia hạn Visa, chuyển đổi sang Visa Kỹ năng đặc định hay bảo lãnh người thân sang Nhật sau này. |
Thông Tin Liên Hệ Tư Vấn Trực Tiếp
- Trụ sở / Văn phòng tư vấn trực tiếp: [Hải Phong Building, 19 Trần Thủ Độ, Phường Yên Sở, TP. Hà Nội ]
- Hotline hỗ trợ thường trực (24/7): [1800 6770 ]
- Thời gian tiếp đón: Từ Thứ 2 đến Thứ 7 hàng tuần (Khuyến khích ứng viên liên hệ đặt lịch hẹn trước để chuyên viên chuẩn bị hồ sơ và tiếp đón chu đáo nhất)
- Website chính thức của Hải Phong Connect
- Fanpage chính thức của Hải Phong Connect